Domain lthd.de kaufen?
Wir ziehen mit dem Projekt
lthd.de um.
Sind Sie am Kauf der Domain
lthd.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain lthd.de kaufen?
Welche Entscheidungen muss ein Haushalt bei der Verwendung des Einkommens treffen?
Ein Haushalt muss entscheiden, wie viel Geld für verschiedene Ausgabenkategorien wie Miete, Lebensmittel, Transport und Freizeitaktivitäten ausgegeben werden soll. Darüber hinaus muss er entscheiden, wie viel Geld gespart oder investiert werden soll. Schließlich muss ein Haushalt auch entscheiden, ob er Schulden aufnehmen möchte, um größere Anschaffungen zu tätigen. **
Was ist das rentenversicherungspflichtigen Einkommens?
Das rentenversicherungspflichtige Einkommen ist das Einkommen, das zur Berechnung der Beiträge zur gesetzlichen Rentenversicherung herangezogen wird. Es umfasst alle Einkünfte aus nichtselbstständiger Arbeit, wie zum Beispiel Gehälter, Löhne, Urlaubs- und Weihnachtsgeld. Auch bestimmte Sonderzahlungen wie Prämien, Provisionen oder Sachbezüge können zum rentenversicherungspflichtigen Einkommen zählen. Selbstständige Einkünfte hingegen sind in der Regel nicht rentenversicherungspflichtig. Das rentenversicherungspflichtige Einkommen bildet die Grundlage für die Berechnung der Rentenansprüche und wird jährlich neu festgelegt. **
Ähnliche Suchbegriffe für Einkommens
Top-Angebote
Produkte zum Begriff Einkommens:
-
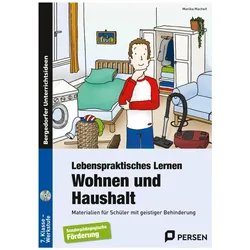
Lebenspraktisches Lernen: Wohnen und Haushalt, Schulbücher von Monika MacheitEigene Wohnung, Wohngemeinschaft, Aussenwohngruppe oder Wohnheim - die Wohnmöglichkeiten für Menschen mit geistiger Behinderung sind mittlerweile vielfältig. Doch egal welche Wohnform für Ihre Schüler die geeignetste ist, mit dem vorliegenden Material bereiten Sie sie bestens auf das Leben in den eigenen vier Wänden vor. Der Band bietet eine Sammlung an einfachen und klar strukturierten Arbeitsblättern und Materialien zu allen wichtigen Belangen rund um die Themen Wohnen und Haushalt. Dabei geht es um ganz praktische Fragen, wie zum Beispiel: Was kostet eine Wohnung? Wie putze ich die Küche oder das Bad? Wie geht das mit dem Wäschewaschen? Aber auch die persönliche Selbsteinschätzung spielt eine wichtige Rolle, wenn es um Fragen geht wie: Was kann ich allein und wobei brauche ich Hilfe? Konkrete Anregungen zur Unterrichtsgestaltung sowie eine CD mit Bildkarten, Checklisten und allen Arbeitsblättern.33,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
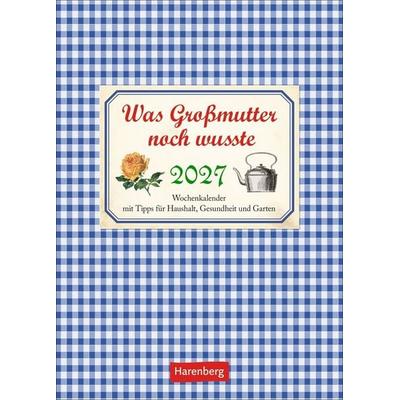
Was Großmutter noch wusste Wochenkalender 2027 - mit Tipps für Haushalt, Gesundheit und Garten- Großmutters Ratschläge Sorgen In Diesem Zauberhaften Kalender 2027 Im Format 16,5 X 23 Cm Jede Woche Für Liebevolle Fürsorge- Lebensweisheiten Treffen Auf Nostalgie: In Diesem Wochenplaner Steckt Platz Für Eintragungen Und Viel Wissenswertes Rund...14,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
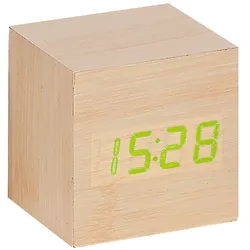
Atlanta 1134/30 Design-Tischwecker mit Touch-TechnologieKunststoffgehäuse in Eschenholz-Optik, Größe 6,5 x 6,5 x 6,5 cm, dimmbares Display mit Loop-Funktion, grüne LED-Anzeige von Zeit, Datum und Temperatur im Wechsel, 3 Weckzeiten, Energiesparmodus, inklusive Netzkabel und Adapter, 3 x Batterie AAA (nicht im Lieferumfang enthalten)19,95 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter

-
Wie viel des Einkommens sparen?
"Wie viel des Einkommens sollte man idealerweise sparen, hängt von verschiedenen Faktoren ab, wie zum Beispiel den individuellen finanziellen Zielen, Lebensumständen und Ausgaben. Experten empfehlen in der Regel, etwa 20% des Einkommens zu sparen, um langfristig finanziell abgesichert zu sein. Es ist wichtig, regelmäßig zu überprüfen, ob man genug spart, um kurz- und langfristige Ziele zu erreichen. Ein guter Anhaltspunkt ist es, ein Notfallfonds für unvorhergesehene Ausgaben anzulegen und auch für die Altersvorsorge zu sparen. Letztendlich sollte man einen individuellen Sparplan erstellen, der zu den eigenen finanziellen Zielen und Bedürfnissen passt." **
-
Wie viel Prozent des Einkommens für Haus?
Wie viel Prozent des Einkommens sollte man für ein Haus ausgeben? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Einkommen, den monatlichen Ausgaben und der finanziellen Situation. Experten empfehlen in der Regel, nicht mehr als 30% des monatlichen Einkommens für die Miete oder Hypothek auszugeben. Es ist wichtig, ein Budget zu erstellen und die monatlichen Kosten für das Haus, wie Hypothekenzahlungen, Nebenkosten und Instandhaltung, realistisch einzuschätzen. Letztendlich sollte man sich für eine finanzielle Belastung entscheiden, die langfristig tragbar ist und genug Spielraum für andere Ausgaben lässt. **
-
Wie viel Prozent des Einkommens für Kredit?
Wie viel Prozent des Einkommens für Kredit? Diese Frage ist entscheidend, um festzustellen, wie viel von Ihrem monatlichen Einkommen für die Rückzahlung eines Kredits verwendet werden kann. Experten empfehlen, nicht mehr als 30% des monatlichen Einkommens für Kreditraten auszugeben, um finanzielle Belastungen zu vermeiden. Es ist wichtig, Ihre finanzielle Situation realistisch zu bewerten und sicherzustellen, dass Sie genügend Spielraum für unvorhergesehene Ausgaben und Ersparnisse haben. Eine genaue Budgetplanung kann Ihnen helfen, festzustellen, wie viel Prozent Ihres Einkommens für Kreditraten angemessen sind, ohne Ihre finanzielle Stabilität zu gefährden. Denken Sie daran, dass es wichtig ist, Ihre monatlichen Ausgaben im Auge zu behalten und sicherzustellen, dass Sie Ihren Kreditverpflichtungen problemlos nachkommen können. **
-
Wie viel Prozent des Einkommens für Altersvorsorge?
Wie viel Prozent des Einkommens sollte man für die Altersvorsorge zurücklegen? Diese Frage hängt von verschiedenen Faktoren ab, wie dem Alter, dem aktuellen Einkommen, den bereits vorhandenen Ersparnissen und den individuellen Zielen für den Ruhestand. Experten empfehlen jedoch in der Regel, etwa 10-15% des Bruttoeinkommens für die Altersvorsorge zu sparen. Es ist wichtig, frühzeitig mit dem Sparen zu beginnen, um von Zinseszinsen zu profitieren und eine solide finanzielle Basis für den Ruhestand aufzubauen. Eine individuelle Beratung durch einen Finanzberater kann dabei helfen, eine maßgeschneiderte Altersvorsorgestrategie zu entwickeln. **
Was ist die edelste Form des Einkommens?
Es gibt keine eindeutige Antwort darauf, was die edelste Form des Einkommens ist, da dies subjektiv ist und von individuellen Werten und Überzeugungen abhängt. Einige könnten argumentieren, dass ehrenamtliche Arbeit oder philanthropische Tätigkeiten die edelste Form des Einkommens sind, da sie anderen Menschen helfen und einen positiven Einfluss auf die Gesellschaft haben. Andere könnten argumentieren, dass ein Einkommen, das durch harte Arbeit und persönliche Leistung erzielt wird, edel ist. Letztendlich hängt es von den individuellen Prioritäten und Werten ab. **
Wie viel Prozent des Einkommens für Immobilie?
Wie viel Prozent des Einkommens sollte für die Immobilie ausgegeben werden? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Einkommen, den monatlichen Ausgaben, dem gewünschten Lebensstil und der langfristigen finanziellen Planung. Experten empfehlen in der Regel, nicht mehr als 30% des monatlichen Einkommens für die Immobilie auszugeben, um finanzielle Stabilität zu gewährleisten. Es ist wichtig, ein realistisches Budget zu erstellen und die langfristigen Auswirkungen der Immobilienkosten auf die finanzielle Gesundheit zu berücksichtigen. Letztendlich sollte die Entscheidung individuell getroffen werden, basierend auf den persönlichen finanziellen Zielen und Prioritäten. **
Top-Angebote
Produkte zum Begriff Einkommens:
-
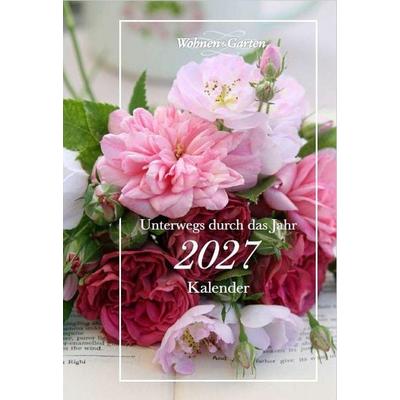
Wohnen & Garten Kalender 2027Der Wohnen & Garten Kalender 2027 Begleitet Sie Stilvoll Durch Das Jahr Und Inspiriert Mit Einer Fülle An Ideen Rund Um Das Thema Wohnen Und Garten. Monat Für Monat Entdecken Sie Ansprechende Anregungen Für Die Gestaltung Ihrer Wohnräume Und...14,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
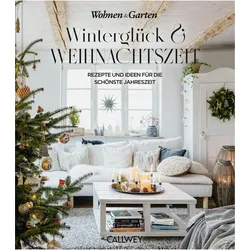
Winterglück & Weihnachtszeit, Ratgeber von Wohnen & GartenEin wundervoller Begleiter und eine ebenso tolle Geschenkidee! Die kalte Jahreszeit zieht herauf und die ersten Schneeflocken pudern die Landschaft – und damit hält auch die magische Atmosphäre der Weihnachtszeit Einzug in unsere Herzen und Häuser. Das ganze Jahr haben wir darauf gewartet: Endlich Zeit, es sich zuhause gemütlich einzurichten, den Garten im Lichterglanz erstrahlen zu lassen und köstlich schmeckende Winterrezepte auszuprobieren! Lassen Sie die feierlichste Zeit des Jahres beginnen und geniessen Sie die Wintertage bis zum Weihnachtsabend und darüber hinaus mit diesem Buch als wunderbaren Begleiter.35,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lebenspraktisches Lernen: Wohnen und Haushalt, Schulbücher von Monika MacheitEigene Wohnung, Wohngemeinschaft, Aussenwohngruppe oder Wohnheim - die Wohnmöglichkeiten für Menschen mit geistiger Behinderung sind mittlerweile vielfältig. Doch egal welche Wohnform für Ihre Schüler die geeignetste ist, mit dem vorliegenden Material bereiten Sie sie bestens auf das Leben in den eigenen vier Wänden vor. Der Band bietet eine Sammlung an einfachen und klar strukturierten Arbeitsblättern und Materialien zu allen wichtigen Belangen rund um die Themen Wohnen und Haushalt. Dabei geht es um ganz praktische Fragen, wie zum Beispiel: Was kostet eine Wohnung? Wie putze ich die Küche oder das Bad? Wie geht das mit dem Wäschewaschen? Aber auch die persönliche Selbsteinschätzung spielt eine wichtige Rolle, wenn es um Fragen geht wie: Was kann ich allein und wobei brauche ich Hilfe? Konkrete Anregungen zur Unterrichtsgestaltung sowie eine CD mit Bildkarten, Checklisten und allen Arbeitsblättern.33,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was Großmutter noch wusste Wochenkalender 2027 - mit Tipps für Haushalt, Gesundheit und Garten- Großmutters Ratschläge Sorgen In Diesem Zauberhaften Kalender 2027 Im Format 16,5 X 23 Cm Jede Woche Für Liebevolle Fürsorge- Lebensweisheiten Treffen Auf Nostalgie: In Diesem Wochenplaner Steckt Platz Für Eintragungen Und Viel Wissenswertes Rund...14,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Entscheidungen muss ein Haushalt bei der Verwendung des Einkommens treffen?
Ein Haushalt muss entscheiden, wie viel Geld für verschiedene Ausgabenkategorien wie Miete, Lebensmittel, Transport und Freizeitaktivitäten ausgegeben werden soll. Darüber hinaus muss er entscheiden, wie viel Geld gespart oder investiert werden soll. Schließlich muss ein Haushalt auch entscheiden, ob er Schulden aufnehmen möchte, um größere Anschaffungen zu tätigen. **
-
Was ist das rentenversicherungspflichtigen Einkommens?
Das rentenversicherungspflichtige Einkommen ist das Einkommen, das zur Berechnung der Beiträge zur gesetzlichen Rentenversicherung herangezogen wird. Es umfasst alle Einkünfte aus nichtselbstständiger Arbeit, wie zum Beispiel Gehälter, Löhne, Urlaubs- und Weihnachtsgeld. Auch bestimmte Sonderzahlungen wie Prämien, Provisionen oder Sachbezüge können zum rentenversicherungspflichtigen Einkommen zählen. Selbstständige Einkünfte hingegen sind in der Regel nicht rentenversicherungspflichtig. Das rentenversicherungspflichtige Einkommen bildet die Grundlage für die Berechnung der Rentenansprüche und wird jährlich neu festgelegt. **
-
Wie viel des Einkommens sparen?
"Wie viel des Einkommens sollte man idealerweise sparen, hängt von verschiedenen Faktoren ab, wie zum Beispiel den individuellen finanziellen Zielen, Lebensumständen und Ausgaben. Experten empfehlen in der Regel, etwa 20% des Einkommens zu sparen, um langfristig finanziell abgesichert zu sein. Es ist wichtig, regelmäßig zu überprüfen, ob man genug spart, um kurz- und langfristige Ziele zu erreichen. Ein guter Anhaltspunkt ist es, ein Notfallfonds für unvorhergesehene Ausgaben anzulegen und auch für die Altersvorsorge zu sparen. Letztendlich sollte man einen individuellen Sparplan erstellen, der zu den eigenen finanziellen Zielen und Bedürfnissen passt." **
-
Wie viel Prozent des Einkommens für Haus?
Wie viel Prozent des Einkommens sollte man für ein Haus ausgeben? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Einkommen, den monatlichen Ausgaben und der finanziellen Situation. Experten empfehlen in der Regel, nicht mehr als 30% des monatlichen Einkommens für die Miete oder Hypothek auszugeben. Es ist wichtig, ein Budget zu erstellen und die monatlichen Kosten für das Haus, wie Hypothekenzahlungen, Nebenkosten und Instandhaltung, realistisch einzuschätzen. Letztendlich sollte man sich für eine finanzielle Belastung entscheiden, die langfristig tragbar ist und genug Spielraum für andere Ausgaben lässt. **
Ähnliche Suchbegriffe für Einkommens
-
Atlanta 1134/30 Design-Tischwecker mit Touch-TechnologieKunststoffgehäuse in Eschenholz-Optik, Größe 6,5 x 6,5 x 6,5 cm, dimmbares Display mit Loop-Funktion, grüne LED-Anzeige von Zeit, Datum und Temperatur im Wechsel, 3 Weckzeiten, Energiesparmodus, inklusive Netzkabel und Adapter, 3 x Batterie AAA (nicht im Lieferumfang enthalten)19,95 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
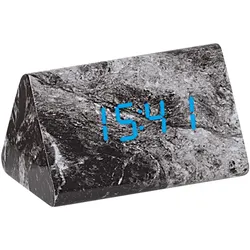
Atlanta 1135/4 Design-Wecker mit Touch-TechnologieKunststoffgehäuse in Marmor-Optik, Größe 12 x 7 cm, dimmbares Display mit Loop-Funktion, blaue LED-Anzeige von Zeit, Datum und Temperatur im Wechsel, 3 Weckzeiten, Energiesparmodus, inklusive Netzkabel und Adapter, 3 x Batterie AAA (nicht im Lieferumfang enthalten)24,90 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Wie viel Prozent des Einkommens für Kredit?
Wie viel Prozent des Einkommens für Kredit? Diese Frage ist entscheidend, um festzustellen, wie viel von Ihrem monatlichen Einkommen für die Rückzahlung eines Kredits verwendet werden kann. Experten empfehlen, nicht mehr als 30% des monatlichen Einkommens für Kreditraten auszugeben, um finanzielle Belastungen zu vermeiden. Es ist wichtig, Ihre finanzielle Situation realistisch zu bewerten und sicherzustellen, dass Sie genügend Spielraum für unvorhergesehene Ausgaben und Ersparnisse haben. Eine genaue Budgetplanung kann Ihnen helfen, festzustellen, wie viel Prozent Ihres Einkommens für Kreditraten angemessen sind, ohne Ihre finanzielle Stabilität zu gefährden. Denken Sie daran, dass es wichtig ist, Ihre monatlichen Ausgaben im Auge zu behalten und sicherzustellen, dass Sie Ihren Kreditverpflichtungen problemlos nachkommen können. **
-
Wie viel Prozent des Einkommens für Altersvorsorge?
Wie viel Prozent des Einkommens sollte man für die Altersvorsorge zurücklegen? Diese Frage hängt von verschiedenen Faktoren ab, wie dem Alter, dem aktuellen Einkommen, den bereits vorhandenen Ersparnissen und den individuellen Zielen für den Ruhestand. Experten empfehlen jedoch in der Regel, etwa 10-15% des Bruttoeinkommens für die Altersvorsorge zu sparen. Es ist wichtig, frühzeitig mit dem Sparen zu beginnen, um von Zinseszinsen zu profitieren und eine solide finanzielle Basis für den Ruhestand aufzubauen. Eine individuelle Beratung durch einen Finanzberater kann dabei helfen, eine maßgeschneiderte Altersvorsorgestrategie zu entwickeln. **
-
Was ist die edelste Form des Einkommens?
Es gibt keine eindeutige Antwort darauf, was die edelste Form des Einkommens ist, da dies subjektiv ist und von individuellen Werten und Überzeugungen abhängt. Einige könnten argumentieren, dass ehrenamtliche Arbeit oder philanthropische Tätigkeiten die edelste Form des Einkommens sind, da sie anderen Menschen helfen und einen positiven Einfluss auf die Gesellschaft haben. Andere könnten argumentieren, dass ein Einkommen, das durch harte Arbeit und persönliche Leistung erzielt wird, edel ist. Letztendlich hängt es von den individuellen Prioritäten und Werten ab. **
-
Wie viel Prozent des Einkommens für Immobilie?
Wie viel Prozent des Einkommens sollte für die Immobilie ausgegeben werden? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Einkommen, den monatlichen Ausgaben, dem gewünschten Lebensstil und der langfristigen finanziellen Planung. Experten empfehlen in der Regel, nicht mehr als 30% des monatlichen Einkommens für die Immobilie auszugeben, um finanzielle Stabilität zu gewährleisten. Es ist wichtig, ein realistisches Budget zu erstellen und die langfristigen Auswirkungen der Immobilienkosten auf die finanzielle Gesundheit zu berücksichtigen. Letztendlich sollte die Entscheidung individuell getroffen werden, basierend auf den persönlichen finanziellen Zielen und Prioritäten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.